K-배터리가 중국에 밀리고 있다.
지난해 중국을 뺀 세계 전기차 배터리 시장에서도 중국 업체가 한국 3사 합산을 앞질렀고, 그사이 국내 이차전지 소재·부품·장비(이하 소부장) 중소·중견 상장사 29개 중 59%가 영업적자를 냈다.
정부가 반격 카드로 내놓은 새 배터리 R&D는 내년 정부안이 148억 원에 그치고, 시장 변화에 빠르게 대응하기 사실상 어려운 구조다.
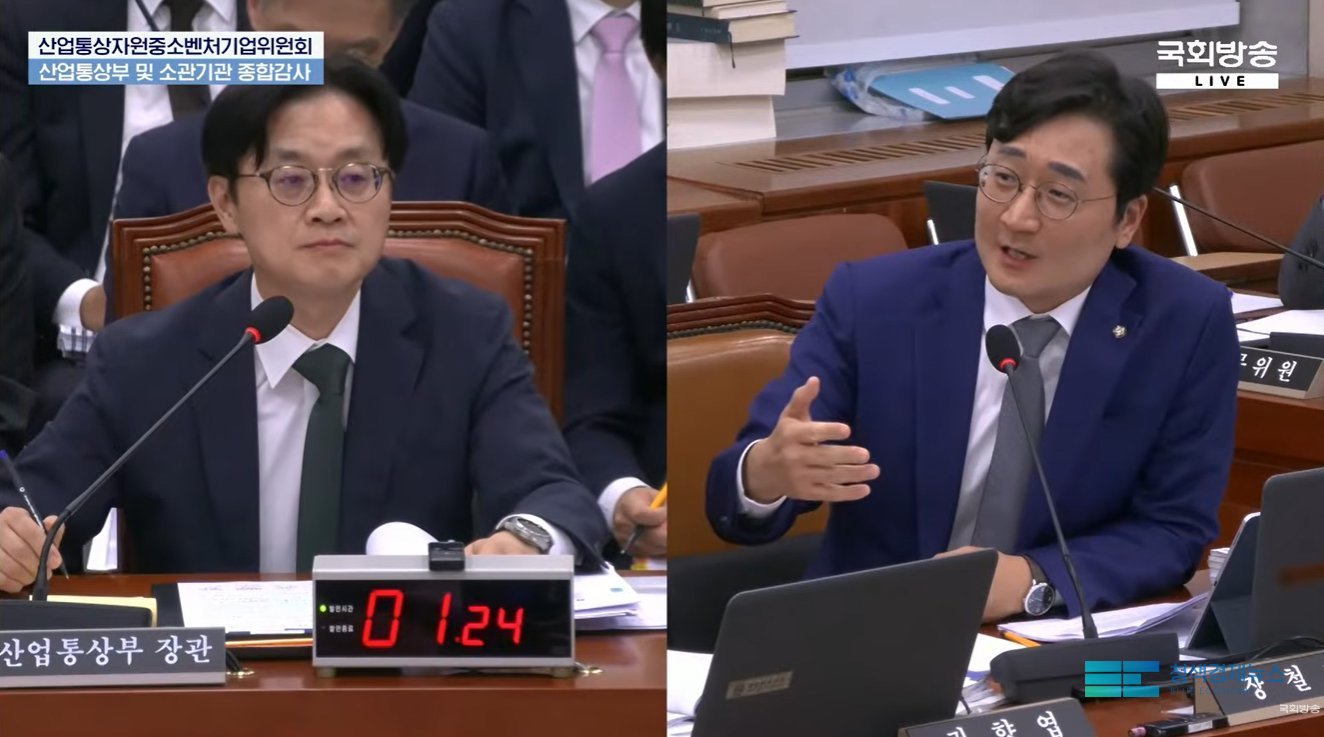
더불어민주당 장철민 국회의원(대전 동구)은 22일 산업통상부 종합감사에서 배터리 산업 대책이 중국과의 경쟁을 감당하기에 부족하다며 전반적인 재점검을 요구했다.
김정관 산업통상부 장관은 “중국과 격차가 더 벌어지고 있는 상황”이라고 인정하며, 경제안보와 ESS·전기차 시장을 고려해 배터리 산업을 고민해 나가겠다고 답했다.
배터리 시장의 판도는 빠르게 바뀌었다. 산업통상부(이하 산업부)가 장철민 의원실에 제출한 자료에 따르면 중국을 제외한 세계 전기차 배터리 시장에서 한국 3사 점유율은 2021년 55.9%에서 2025년 36.3%로 떨어졌고, 중국 업체는 14.9%에서 43.6%로 올라 한국을 앞질렀다.
올해 1분기에는 CATL 한 곳(34%)이 한국 3사 합계(28.6%)보다 컸다.
중국 제외 시장의 LFP 비중도 2021년 4.7%에서 올해 1분기 25.7%로 커졌다.
값싼 보급형 배터리에 얼마나 빠르게 대응하느냐가 경쟁력을 가르는 상황이 된 것이다.
산업 기반도 흔들리고 있다. 2025년 상반기 CATL 한 곳의 연구개발비는 100억 9천만 위안(약 1조 9,500억 원)으로 한국 3사 합계인 1조 4,728억 원보다 많았다.
장 의원실이 이차전지 매출 비중이 50% 이상인 소부장 중소·중견 상장사 29개의 공시를 분석한 결과, 적자 기업은 2023년 11개(38%)에서 2025년 17개(59%)로 늘었다.
영업이익 합계도 1,094억 원 흑자에서 4,001억 원 적자로 돌아섰다.
정부도 이 흐름을 몰랐던 것은 아니다.
2023년 4월 「이차전지 산업경쟁력 강화 국가전략」은 “LFP(인산철) 배터리는 2025년까지 전기차용으로 양산”한다는 목표를 밝혔다. 그보다 앞선 2023년 2월 정부 LFP 과제 공고의 과제제안요구서는 중국 제품을 대체할 공급 체계 구축이 ‘시급히 필요’하다 명시했고, 3월 선정평가위원회도 ‘과제 기간이 4년이나 실제 LFP 시장은 매우 빠르게 성장할 것으로 예측되어 조기 사업화를 위한 전략 보완이 필요’하다는 의견을 냈다.
그러나 과제는 신청한 기한 그대로 선정됐고, 2024년분 정부출연금은 오히려 29% 깎였다.
2025년 2월 단계평가에서도 ‘개발일정을 재검토할 것’이 요구됐지만, 개발기간은 바뀌지 않았다.
2023년에 세운 2025년 양산 목표는 결국 미달됐다.
그 사이 시장은 보급형 중심으로 빠르게 변화했다.
김 장관도 22일 국정감사에서 “우리 R&D가 삼원계를 하면서 겪은 시행착오도 작지는 않다”고 말했다.
정부는 이에 대응하기 위해 지난해 11월에는 ‘LFP 플러스 전략’을 내놨고, 올해 9월에는 하이니켈(NCM) 중심 전략에서 벗어나겠다고 밝혔다.
그러나 규모와 운영 방식에는 여전히 한계가 있다.
정부의 배터리 분야 R&D는 공고할 때 지원 기술과 목표, 기간을 정해 그대로 수행하는 ‘프로젝트형’이다.
시장 변화가 감지되더라도 새 과제나 새 사업을 덧붙여 대응하려면 기획부터 예산투입까지만 최소 2~3년이 걸리는 형태다.
산업부 역시 시장이 바뀌어도 “예산 재분배, 새로운 과제 추가, 27년 공고 예정인 과제 취소가 사실상 어렵다”는 입장이다.
시장 변화에 맞춰 지원 기술을 바꿀 수 있는 ‘프로그램형’ 사업은 두 차례 추진됐지만, 2025년 11월 예비타당성조사 수요조사에서 미선정되고,
올해 4월에도 과학기술정보통신부에서 ‘재검토 필요’ 의견을 받아 무산됐다.
반도체가 올해 한시사업 12개를 프로그램형 사업 하나로 묶어 속도감 있는 대응을 모색한 것과 대비된다.
시장과의 시차는 나트륨 분야에서 두드러진다.
2024년 4월 시작한 정부 나트륨 과제의 셀 목표(160Wh/kg)는 CATL이 2021년 7월 발표한 1세대 제품 수준이다.
CATL은 올해 4분기 대량생산을 예고했지만, 새 사업의 나트륨 국비 422억 2천만 원 가운데 60.4%는 2029~2030년에 투입된다.
장철민 의원은 이날 “R&D 규모도 너무 작고, 민간 기업의 공격적인 투자도 보이지 않는다. 내년도 R&D 규모도 실망스럽고, 편성방식도 경직적이다”라며 “지금보다 훨씬 더 공격적인 대책이 필요하다. 전반적으로 재점검 해달라”고 요구했다.
김정관 장관은 “그나마 인산철은 ESS를 통해 연명을 유지하는 수준이라면, 나트륨 분야의 새로운 경쟁력, 가격 분야로 가야하는데 고민은 기업들이
의지가 있는지”라면서도 “배터리 산업은 우리 경제안보, ESS·전기차 시장 등을 봤을 때 놓을 수 없는 산업이라는 차원에서 고민하겠다”는 입장을 밝혔다.


댓글
0